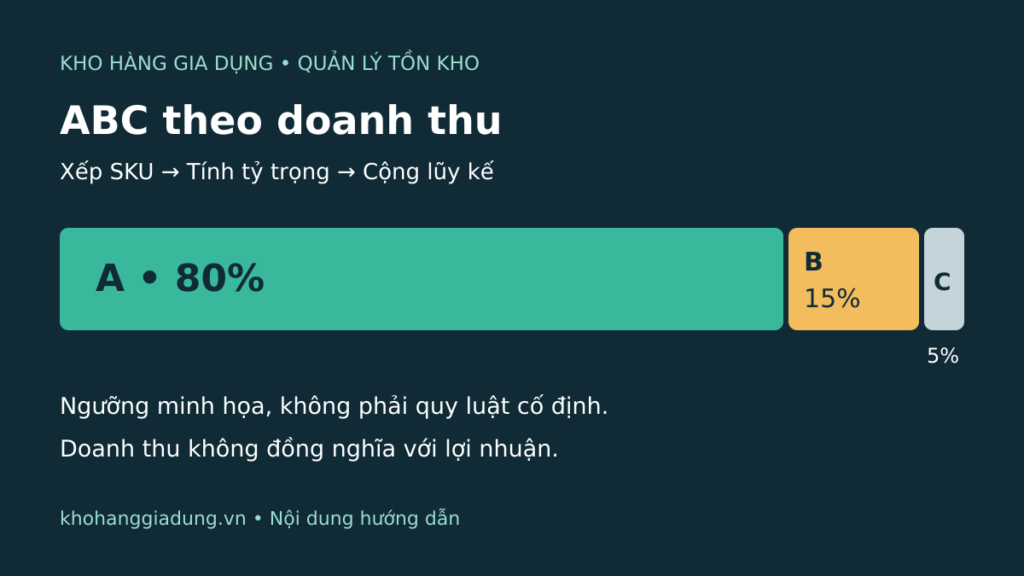
Phân tích ABC theo doanh thu là cách xếp mã hàng theo mức đóng góp doanh thu trong cùng một kỳ, rồi chia thành các nhóm để ưu tiên theo dõi. Với cửa hàng gia dụng, cách làm này giúp trả lời câu hỏi “mã nào cần được chú ý trước?”; nó không tự trả lời “mã nào lãi nhất?” hay “nên nhập bao nhiêu?”.
Bài này hướng dẫn một bảng tính nhỏ có tỷ trọng và tỷ trọng lũy kế. Các mã hàng, số tiền và ngưỡng phân nhóm bên dưới đều là ví dụ giả định, không phản ánh tồn kho, giá bán hay kết quả kinh doanh của KhoHangGiaDung.vn.
Chọn đúng loại ABC trước khi tính
Chữ ABC có thể được dùng cho nhiều tiêu chí phân loại. Trong bài này, tiêu chí duy nhất để xếp hạng là doanh thu của từng SKU, không phải giá vốn, số chiếc bán ra hay cảm nhận về tầm quan trọng. Đừng lấy doanh thu của mã này so với giá trị tồn kho của mã khác.
Theo hướng dẫn phân tích ABC của Shopify, các nhóm thường được minh họa bằng khoảng 80% doanh thu cho A, 15% tiếp theo cho B và 5% còn lại cho C. Đây là ngưỡng tham khảo, không phải quy luật bắt buộc mọi cửa hàng phải đạt.
Nếu đang thiết lập quy trình từ đầu, hãy đọc trước hướng dẫn quản lý tồn kho hàng gia dụng. Bảng ABC là một công cụ bổ sung cho quy trình đó, không thay thế sổ nhập xuất và kiểm kê thực tế.
Chuẩn bị dữ liệu: một dòng cho một SKU
Chọn cùng một khoảng ngày cho toàn bộ danh mục, chẳng hạn một tháng đã kết thúc. Ghi rõ ngày đầu, ngày cuối, các kênh bán được tính và thời điểm xuất dữ liệu. Không gộp doanh thu một tuần của mã mới với doanh thu cả tháng của mã cũ rồi coi hai mã có cùng thời gian quan sát.
Bảng làm việc nên có các trường:
- Mã SKU và tên biến thể đủ để phân biệt màu, cỡ hoặc dung tích.
- Doanh thu trong kỳ theo cùng một định nghĩa báo cáo.
- Tỷ trọng doanh thu và tỷ trọng lũy kế.
- Nhóm ABC theo quy tắc đã chọn.
- Ghi chú ngoại lệ: mới mở bán, hết hàng trong kỳ, khuyến mại hoặc mùa vụ.
Nếu dùng doanh thu sau giảm giá và hoàn trả, phải áp dụng cùng cách tính cho tất cả SKU. Tiền vận chuyển hoặc thuế không nên bị cộng vào một số mã nhưng bỏ khỏi các mã khác. Với báo cáo có sẵn, đọc định nghĩa của trường trước khi xuất dữ liệu; tên “doanh thu” giống nhau chưa chắc cách tính giống nhau.
Ví dụ, tài liệu báo cáo tồn kho của Shopify mô tả ABC theo doanh thu từng biến thể trong 28 ngày gần nhất và không dùng giá vốn để tính hạng. Bảng tính một tháng tự lập không nhất thiết cho kết quả giống báo cáo 28 ngày đó.
Mẫu tính với sáu mã hàng gia dụng
Giả sử tổng doanh thu của sáu SKU trong một kỳ là 100 triệu đồng. Sau khi sắp xếp giảm dần, ta có bảng minh họa sau. Đơn vị cột doanh thu là triệu đồng; tên hàng chỉ giúp dễ hình dung.
| SKU minh họa | Doanh thu | Tỷ trọng | Lũy kế | Nhóm |
|---|---|---|---|---|
| Kệ A | 46 | 46% | 46% | A |
| Hộp B | 34 | 34% | 80% | A |
| Khay C | 9 | 9% | 89% | B |
| Rổ D | 6 | 6% | 95% | B |
| Móc E | 3 | 3% | 98% | C |
| Cốc F | 2 | 2% | 100% | C |
Bước 1: tính tỷ trọng từng mã
Tỷ trọng = doanh thu SKU / tổng doanh thu cùng kỳ × 100%.
Kệ A có tỷ trọng 46 / 100 × 100% = 46%. Hộp B có tỷ trọng 34%. Đây là phần đóng góp vào doanh thu, không phải tỷ suất lợi nhuận.
Bước 2: cộng dồn theo thứ tự đã sắp xếp
Lũy kế của Hộp B là 46% + 34% = 80%. Lũy kế của Khay C là 80% + 9% = 89%. Phải sắp doanh thu từ cao xuống thấp trước khi cộng dồn; giữ thứ tự mã hàng theo bảng chữ cái sẽ làm mất ý nghĩa ưu tiên.
Nếu doanh thu nằm ở B2:B7 trong bảng tính, có thể dùng =B2/SUM($B$2:$B$7) tại C2 và định dạng phần trăm. Tại D2 dùng =SUM($C$2:C2), rồi sao chép hai công thức xuống các dòng còn lại. Mẫu này giả định dữ liệu đã được sắp xếp và tổng doanh thu dương.
Bước 3: ghi quy tắc phân nhóm, nhất là dòng vượt ngưỡng
Trong ví dụ trên, hai mã đầu vừa đủ 80% nên thuộc A; hai mã tiếp theo đưa lũy kế đến 95% nên thuộc B; phần còn lại là C. Dữ liệu thật thường không chia đẹp như vậy.
Một quy tắc nội bộ có thể là: đưa cả SKU làm lũy kế đạt hoặc vượt 80% vào A; tiếp tục đưa các SKU tiếp theo vào B cho đến khi đạt hoặc vượt 95%; các SKU còn lại vào C. Nếu nhóm A đã vượt 95%, nhóm B có thể không có mã nào. Đây là cách xử lý ranh giới đề xuất cho bảng thủ công, không phải cam kết mọi phần mềm dùng cùng thuật toán.
Không tách một SKU thành hai nhóm chỉ để làm tỷ lệ vừa đẹp. Nếu hai mã có doanh thu bằng nhau ngay ranh giới, chọn và ghi một quy tắc ổn định, chẳng hạn giữ cả hai cùng nhóm, rồi chấp nhận tỷ lệ khác mốc tham khảo.
Dùng kết quả để đặt câu hỏi, không tự động chốt đơn nhập
Nhóm A: ưu tiên kiểm tra số tồn bán được, đơn mua đang chờ và thời gian giao thực tế. Mã đóng góp lớn nhưng đang hết hàng cần được xem xét sớm; vẫn phải đối chiếu nhu cầu và khả năng lưu kho trước khi đặt thêm.
Nhóm B: theo dõi thay đổi qua các kỳ. Một đợt bán tốt có thể đến từ khuyến mại, không nhất thiết là xu hướng lâu dài. Giữ cả bảng kỳ trước để hiểu vì sao mã chuyển nhóm.
Nhóm C: tìm nguyên nhân doanh thu thấp trước khi giảm nhập hoặc bỏ mã. Đó có thể là phụ kiện bổ sung, sản phẩm mới, hàng mùa vụ hoặc mã bị hết hàng nhiều ngày. Doanh thu thấp không đồng nghĩa hàng kém chất lượng hay chắc chắn không có ích cho danh mục.
Khi cân nhắc bổ sung nguồn cung cho mã quan trọng, dùng thêm các tiêu chí đánh giá nhà cung cấp hàng gia dụng. ABC không kiểm chứng được chất lượng sản phẩm hay độ tin cậy của một nhà cung cấp.
Những trường hợp cần để riêng khi phân tích
- SKU mới: đánh dấu thời gian có bán thực tế; chưa vội kết luận chỉ từ một kỳ chưa đủ dài.
- Hết hàng nhiều ngày: doanh thu thấp có thể do không có hàng để bán, không chỉ do nhu cầu thấp.
- Doanh thu âm do hoàn trả: đối soát nguyên nhân và chính sách ghi nhận trước; không ép dòng âm vào mẫu tỷ trọng đơn giản bên trên.
- Tổng doanh thu bằng không: không chia tỷ trọng; ghi “chưa đủ dữ liệu để xếp ABC theo doanh thu”.
- Hàng theo mùa: so sánh thêm kỳ phù hợp với mùa bán, không suy từ tháng thấp điểm thành nhu cầu cả năm.
- SKU đổi mã hoặc gộp bộ: lưu quan hệ mã cũ–mới để tránh tưởng doanh thu đã mất hoặc tăng đột biến.
Câu hỏi thường gặp
Nhóm A có phải luôn mang lại nhiều lợi nhuận nhất?
Không. Bảng này chỉ dùng doanh thu. Giá vốn, giảm giá, phí bán hàng và chi phí xử lý có thể khác nhau giữa các mã. Muốn đánh giá lợi nhuận phải lập phép tính riêng với dữ liệu chi phí phù hợp, không đổi tên cột tỷ trọng doanh thu thành lợi nhuận.
Có cần đúng 20% số SKU nằm trong nhóm A?
Không. Tỷ lệ số mã phụ thuộc dữ liệu. Trong ví dụ sáu SKU, hai mã tạo ra 80% doanh thu, tức một phần ba số mã chứ không phải 20%. Đừng chuyển nhóm thủ công để ép cả tỷ lệ số SKU lẫn doanh thu theo một khuôn cố định.
Cửa hàng ít mã có cần phần mềm chuyên dụng?
Có thể bắt đầu bằng bảng tính nếu dữ liệu được kiểm tra và người sửa có trách nhiệm rõ ràng. Điều quan trọng là giữ định nghĩa doanh thu, kỳ quan sát và quy tắc ranh giới nhất quán. Khi dữ liệu nhiều kênh hoặc nhiều biến thể trở nên khó đối soát, mới cân nhắc công cụ phù hợp.
Kết luận và thông tin tên miền
Một bảng ABC hữu ích cần cho người đọc thấy được dữ liệu gốc, cách tính và ngoại lệ, chứ không chỉ ba nhãn A–B–C. Hãy bắt đầu từ một kỳ có số liệu sạch, kiểm tra tổng tỷ trọng bằng 100%, rồi dùng kết quả để lập danh sách mã cần xem xét trước.
KhoHangGiaDung.vn đang được rao bán. Tên miền gợi rõ lĩnh vực gia dụng, có thể phù hợp với dự án nội dung về nguồn hàng hoặc vận hành danh mục nếu người mua có kế hoạch triển khai thực tế. Anh/chị quan tâm có thể trao đổi qua 0945 279 268 theo thông tin công khai. Đây là liên hệ mua bán tên miền, không phải nơi xác nhận tồn kho, báo giá sỉ hoặc nhận đơn hàng gia dụng.